
MODELO DE COSTOS / PRODUCCIÓN ÓPTICA

Coste por lente: Cuánto cuesta realmente fabricar una óptica terminada

La máquina más rápida en una cotización no necesariamente produce la óptica terminada de menor costo. Puede alimentar una estación más lenta, requerir intervención frecuente o crear piezas que fallen después del pulido. El costo por lente debe calcularse por pieza terminada aceptada durante un período de producción definido.

Construya el cálculo a partir de los costos reales de materiales, mano de obra, consumibles, equipos, calidad y soporte. Mantenga las suposiciones visibles y compare el mismo requisito de pieza terminada. Un menor tiempo de ciclo solo tiene valor cuando aumenta la producción útil o libera un recurso que el negocio puede utilizar.

01 — Definir el límite del costo por lente

Decida qué significa “terminado” antes de calcular un número. Un disco desbastado, una lente pulida sin recubrimiento y una lente recubierta inspeccionada son productos diferentes. Defina la revisión del plano, la etapa de inspección y el límite de empaque o envío.

Luego, elija un período lo suficientemente largo como para incluir la variación operativa normal. Una demostración corta puede excluir cambios de herramienta, limpieza y un cambio de configuración difícil. Un mes de producción puede incluir mantenimiento o eventos excepcionales que deben identificarse por separado en lugar de eliminarse silenciosamente.

Utilice el costo total dentro del límite elegido dividido por la producción aceptada del mismo límite. No divida los costos de este mes por una cantidad de envío que incluya inventario fabricado anteriormente sin conciliar el movimiento del inventario.

En Descripción general de la línea de fabricación óptica ayuda a mapear las operaciones. Agregue el procesamiento y la inspección externalizados a ese mapa para que no desaparezcan de la comparación.

02 — Construir seis categorías de costos sin superposición

Un modelo práctico de costo por lente puede utilizar las siguientes categorías. El detalle contable puede variar, pero cada gasto debe aparecer una vez.

CategoríaIncluirOmisión común o doble conteo
MaterialMateriales comprados, flete atribuible y recuperación de desechos acordadaIgnorar el material de corte, los recortes y los discos rechazados
Mano de obra directaCarga, configuración, inspección e intervención rutinariaCargar al mismo operador completamente a varias máquinas
ConsumiblesAbrasivos, lodos, reemplazo de líquidos y accesorios consumidosContar el mismo artículo en mantenimiento y herramientas
Propiedad del equipoDepreciación o una asignación de propiedad acordadaMezclar el costo total de compra con la depreciación anual
Calidad y retrabajoReinspección, esfuerzo de retrabajo y costos de calidad relevantesTratar las piezas retrabajadas como producción aceptada gratuita
Instalaciones y soporteServicios públicos, mantenimiento y servicios de soporte asignadosOcultar costos de extracción, limpieza y residuos

Defina cómo se asignan los costos compartidos. Mantenga la regla consistente entre las alternativas. De lo contrario, una máquina puede parecer más barata simplemente porque su trabajo se ha trasladado a un departamento no contado.
Varios componentes ópticos transparentes dispuestos juntos
Componentes ópticos como unidad de producción: calcule el costo utilizando piezas aceptadas, no solo piezas iniciadas.

03 — El rendimiento cambia el denominador

Si un lote incurre en 1.000 unidades de costo y produce 100 piezas aceptadas, el costo es de 10 unidades por pieza aceptada. Si el mismo costo incurrido produce solo 80 piezas aceptadas, el valor se convierte en 12,5. Este es un ejemplo aritmético ilustrativo, no un resultado de producción medido de Vimfun.

El ejemplo muestra por qué el rendimiento debe permanecer en el denominador. En realidad, los costos también pueden cambiar según la ubicación de los desechos y el retrabajo. Un disco entrante rechazado ha acumulado menos costo de procesamiento que una lente rechazada después del recubrimiento.

Rastree las pérdidas por operación y motivo. La guía de rendimiento de lentes ópticas es relevante para esa vista del proceso. Multiplicar los rendimientos de etapa puede describir una ruta secuencial simple, pero los bucles de retrabajo, los lotes mixtos y los escapes de inspección requieren un modelo de flujo más explícito.

Para el costo por lente, cuente una pieza retrabajada aceptada una vez mientras retiene el trabajo y los consumibles adicionales en el numerador. Contarla como un nuevo inicio y una nueva pieza terminada puede inflar artificialmente la producción.
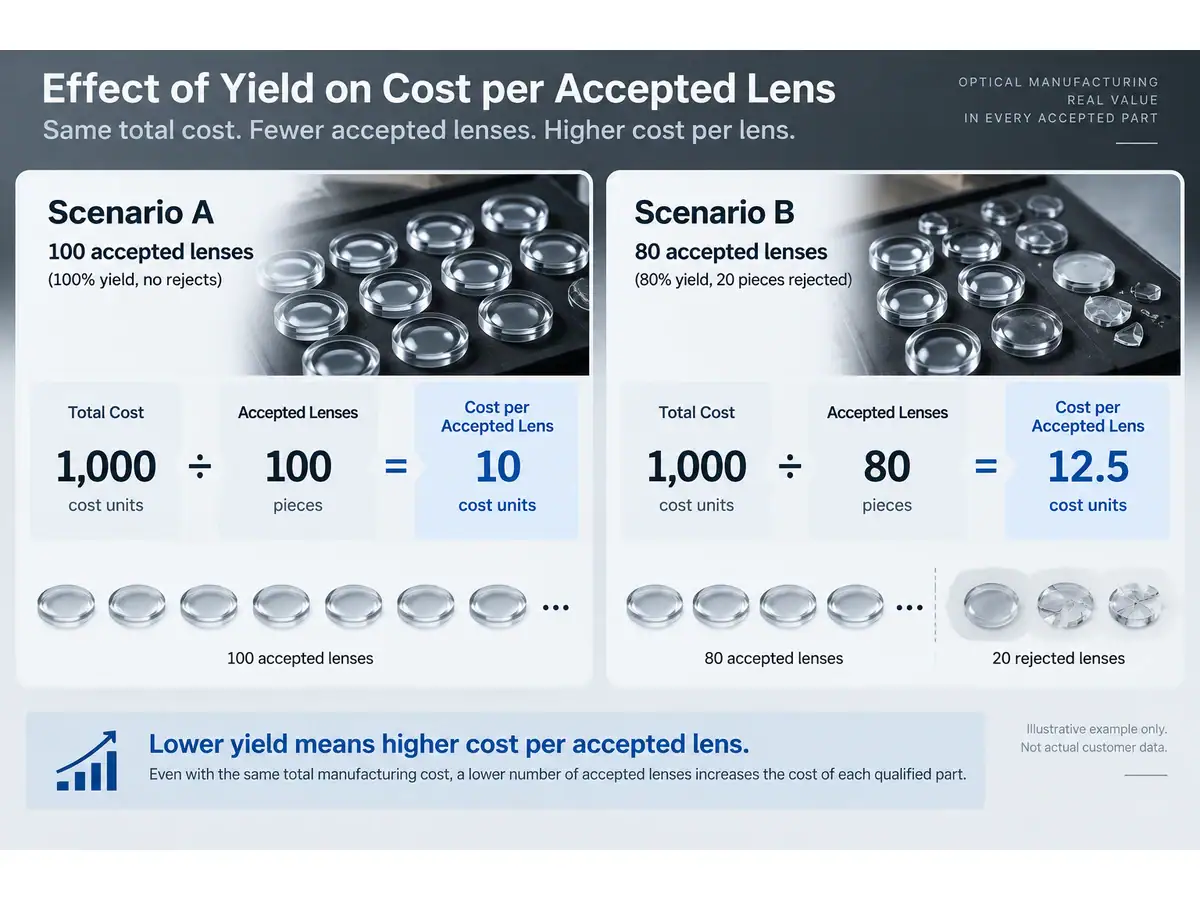
Comparación ilustrativa del coste por lente aceptada con dos rendimientos
Ejemplo de costo ilustrativo utilizando valores hipotéticos, no datos de producción de fábrica.

04 — Distinguir el tiempo de ciclo de la producción de la línea

El tiempo de ciclo de la máquina es solo una parte del tiempo de producción transcurrido. La carga, la medición, la limpieza, el cambio de bandeja, el mantenimiento planificado y la recuperación de interrupciones también consumen capacidad.

Mapee el cuello de botella para la mezcla de productos real. Acelerar una máquina aguas arriba solo puede aumentar el trabajo en espera frente a la siguiente estación. El resultado puede ser más inventario y manipulación sin producción aceptada adicional.

Calcule el costo por lente utilizando las horas de producción disponibles y el rendimiento demostrado, no el máximo teórico de cada máquina sumada. Donde dos operaciones se superponen, modele esa superposición explícitamente. Donde un operador debe visitar varias máquinas, incluya el tiempo de viaje y las tareas competitivas.

Una especificación para una estación de inspección no es una garantía de capacidad de línea terminada. La geometría de la pieza, la configuración de medición, la carga y el manejo de rechazos pueden cambiar la tasa lograda. Utilice la configuración seleccionada y las piezas representativas en la prueba.
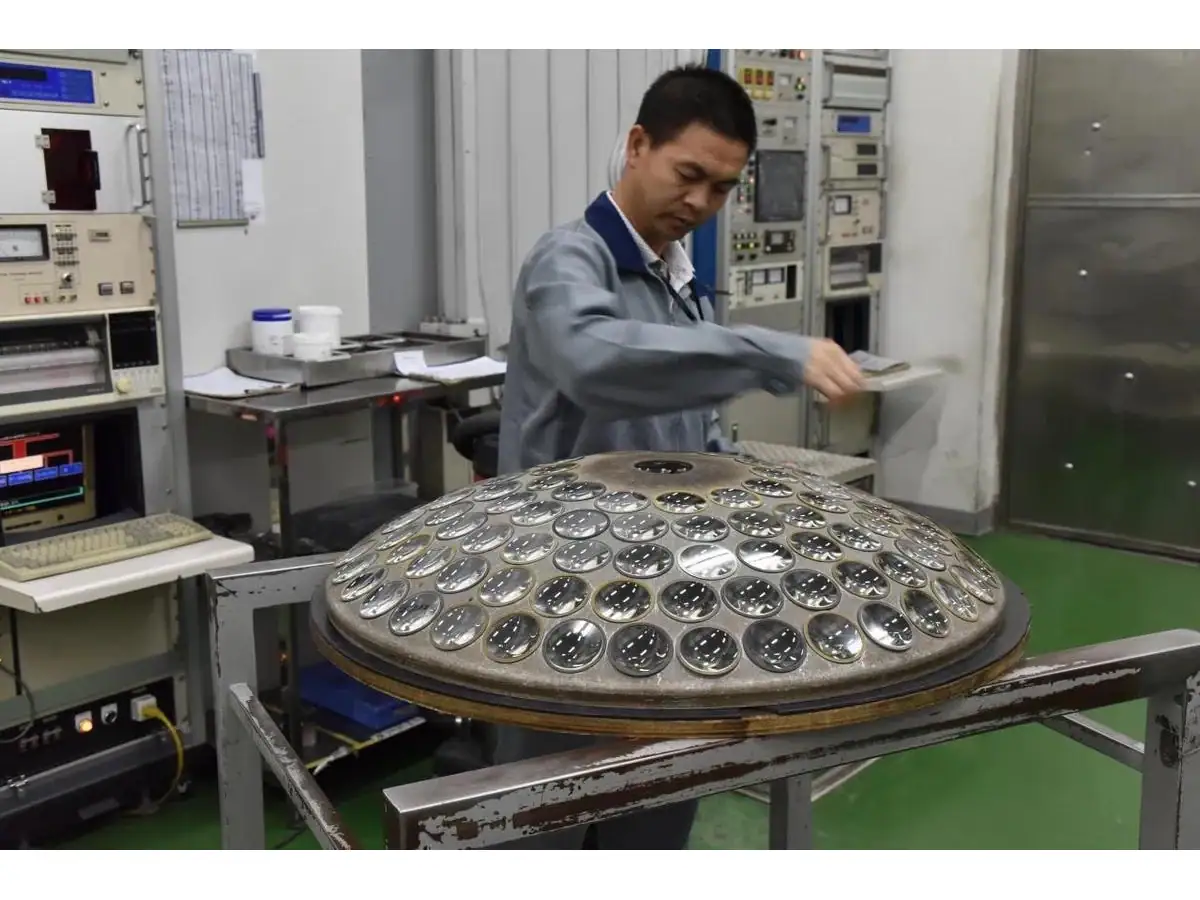
Operario manipulando una bandeja de componentes ópticos
El manejo y la inspección son parte de la planificación de la capacidad de producción; la imagen no identifica un cuello de botella medido.

05 — Medir consumibles durante la producción útil

El precio de la rueda no es el costo de la rueda por pieza. Divida el costo atribuible de la herramienta por la producción aceptada obtenida bajo la política de uso y reemplazo definida. Incluya las pérdidas de rectificado y acondicionamiento donde consuman la vida útil de la herramienta o el tiempo de producción.

Aplique el mismo enfoque a los medios de pulido y líquidos de proceso. Un intervalo de cambio más largo puede reducir el costo de compra al tiempo que aumenta la contaminación, la eliminación inestable o el trabajo de limpieza. Evalúe el efecto completo en lugar de extender un intervalo simplemente para hacer que una línea de contabilidad sea más pequeña.

El desgaste de los accesorios también puede cambiar el costo por lente. Un accesorio puede permanecer mecánicamente utilizable mientras que su repetibilidad de asiento se vuelve inadecuada para el plano. Defina los criterios de inspección y reemplazo para que el modelo no asuma una vida útil infinita de la herramienta.

Mantenga el rendimiento de los consumibles ligado al material y la geometría. Un resultado favorable en un disco de vidrio óptico grueso no puede cotizar automáticamente la producción de un componente de zafiro delgado.

06 — Calcular el retorno de la inversión de la automatización con ahorros netos

El retorno de la inversión simple se puede expresar como la inversión instalada dividida por el ahorro neto anual en efectivo. Ambos términos necesitan un límite claro. La inversión instalada puede incluir alimentadores, utillajes, integración, formación y cambios en las instalaciones, no solo el precio del robot o cargador.

El ahorro neto anual debe restar los costes adicionales de mantenimiento, software, energía y soporte. El tiempo de mano de obra ahorrado se convierte en ahorro en efectivo solo cuando reduce el tiempo pagado, evita una contratación o puede ser reasignado a trabajo productivo que tenga valor. Los minutos liberados dispersos en un turno pueden no eliminar un puesto de trabajo completo.

A modo de ilustración, una inversión instalada de 60.000 unidades monetarias y un ahorro neto anual de 20.000 implican un retorno de la inversión simple de tres años. Este ejemplo excluye financiación, descuentos, impuestos y valor residual. Es un formato de cálculo, no una cotización de equipo ni un retorno previsto.

Pruebe el coste por lente resultante con un volumen menor, un cambio de producción más largo y un rendimiento más débil que en el caso optimista. Una propuesta que solo funciona con una utilización máxima requiere una revisión cuidadosa antes de su aprobación.

07 — Cuando la automatización es la primera compra incorrecta

No automatice un proceso inestable solo para reducir la intervención del operador. Si los blancos entrantes varían, los utillajes requieren ajustes frecuentes o el método de aceptación no está resuelto, la automatización puede reproducir el problema más rápido y hacer que la recuperación sea más complicada.

La alta variedad de productos y los lotes cortos también pueden debilitar el argumento. Una estación manual o semiautomática con configuración rápida y verificada puede superar a una celda totalmente automatizada que pasa gran parte de su tiempo esperando bandejas y programas nuevos.

Estime la demanda anual realista por familia de piezas. Incluya la variabilidad de la demanda y el tiempo necesario para introducir nuevos planos. Si el ahorro de mano de obra proyectado no puede cubrir la integración y el soporte bajo esa carga de trabajo, mejore primero el utillaje, la medición o el flujo.

Una comparación honesta del coste por lente debe mantener esta opción de rechazo. El objetivo es un sistema de producción fiable, no el número máximo de movimientos automatizados.

08 — Compare cotizaciones y pruebas sobre la misma base

Pida a cada proveedor que identifique las herramientas, la carga, la inspección y el equipo de soporte incluidos. La guía de precios de máquinas de rectificado explica las preguntas de configuración que deben resolverse antes de comparar los precios de compra.

Utilice una hoja de cálculo con columnas separadas para los valores observados y las suposiciones. Registre la fuente y la fecha de cada entrada importante. El ciclo de un folleto, el precio de un consumible cotizado y el resultado de una prueba de cliente no deben parecer idénticos en el modelo.

Defina la ejecución de aceptación que confirmará las suposiciones más sensibles: producción, rendimiento, cambio de producción y participación del operador. Conserve el registro de ejecución en bruto para que el comprador pueda reproducir el cálculo posteriormente.

Envíe el plano, el material, el volumen anual, el patrón de lotes y el cuello de botella existente para una revisión de aplicaciones y costes. El resultado útil es una estimación del coste por lente vinculada a un proceso y evidencia específicos, con la incertidumbre visible antes de la decisión de compra.

Ir arriba