
МОДЕЛЬ ЗАТРАТ / ПРОИЗВОДСТВО ОПТИКИ

Стоимость за линзу: реальная стоимость изготовления готового оптического изделия

Самая быстрая машина в предложении не обязательно производит оптику с самой низкой стоимостью. Она может замедлять следующую станцию, требовать частого вмешательства или создавать детали, которые выходят из строя после полировки. Стоимость за линзу должна рассчитываться за каждую принятую готовую деталь за определенный производственный период.

Стройте расчет на основе фактических затрат на материалы, труд, расходные материалы, оборудование, качество и поддержку. Оставляйте предположения видимыми и сравнивайте одни и те же требования к готовой детали. Более короткое время цикла имеет ценность только тогда, когда оно увеличивает полезный выпуск или освобождает ресурс, который может быть использован бизнесом.

01 — Определение границы стоимости за линзу

Определите, что означает “готовая деталь”, прежде чем рассчитывать число. Заготовка после шлифовки, отполированная неокрашенная линза и проверенная окрашенная линза — это разные продукты. Определите ревизию чертежа, стадию проверки и границу упаковки или отгрузки.

Затем выберите достаточно длительный период, чтобы учесть нормальные эксплуатационные отклонения. Короткая демонстрация может исключить смену инструмента, очистку и сложную переналадку. Производственный месяц может включать техническое обслуживание или исключительные события, которые должны быть идентифицированы отдельно, а не молчаливо исключены.

Используйте общую стоимость в пределах выбранной границы, разделенную на принятый выпуск из той же границы. Не делите затраты этого месяца на количество отгруженных деталей, которое включает инвентарь, произведенный ранее, без сверки движения инвентаря.

Сайт Обзор линии оптического производства помогает составить карту операций. Добавьте к этой карте аутсорсинговую обработку и проверку, чтобы они не исчезли из сравнения.

02 — Построение шести категорий затрат без пересечений

Практичная модель стоимости за линзу может использовать следующие категории. Детализация учета может варьироваться, но каждая статья расходов должна быть учтена один раз.

КатегорияВключеноРаспространенное упущение или двойной учет
МатериалЗакупленное сырье, соответствующий фрахт и согласованное возмещение отходовИгнорирование отходов резки, обрезков и забракованных заготовок
Прямой трудЗагрузка, наладка, проверка и рутинное вмешательствоПолная загрузка одного оператора на несколько станков
Расходные материалыПотребленные абразивы, суспензии, жидкие заменители и оснасткаУчет одного и того же элемента в обслуживании и оснастке
Владение оборудованиемАмортизация или согласованное распределение стоимости владенияСмешивание полной стоимости покупки с годовой амортизацией
Качество и переделкаПовторная проверка, усилия по переделке и соответствующие затраты на качествоРассмотрение переделанных деталей как бесплатного принятого выпуска
Объект и поддержкаКоммунальные услуги, техническое обслуживание и распределенные услуги поддержкиСокрытие затрат на экстракцию, очистку и отходы

Определите, как распределяются общие затраты. Сохраняйте правило последовательным между альтернативами. В противном случае одна машина может показаться дешевле просто потому, что большая часть ее работы была перенесена в неучтенный отдел.
Несколько прозрачных оптических компонентов, расположенных вместе
Оптические компоненты как единица выпуска: рассчитывайте стоимость, используя принятые детали, а не только начатые детали.

03 — Выход влияет на знаменатель

Если партия требует 1000 единиц затрат и производит 100 принятых деталей, стоимость составляет 10 единиц на принятую деталь. Если те же понесенные затраты производят только 80 принятых деталей, значение становится 12,5. Это иллюстративный арифметический пример, а не измеренный результат производства Vimfun.

Пример показывает, почему выход должен оставаться в знаменателе. В действительности затраты также могут меняться в зависимости от места образования брака и переделки. Забракованная входящая заготовка имеет меньшую накопленную стоимость обработки, чем линза, забракованная после нанесения покрытия.

Отслеживайте потери по операциям и причинам. Руководство по выходу оптических линз актуально для этого производственного процесса. Умножение выходов стадий может описать простой последовательный маршрут, но циклы переделки, смешанные партии и пропущенные проверки требуют более явной модели потока.

Для расчета стоимости за линзу учитывайте принятую переделанную деталь один раз, сохраняя дополнительные работы и расходные материалы в числителе. Подсчет ее как новой начатой и новой готовой детали может искусственно завысить выпуск.
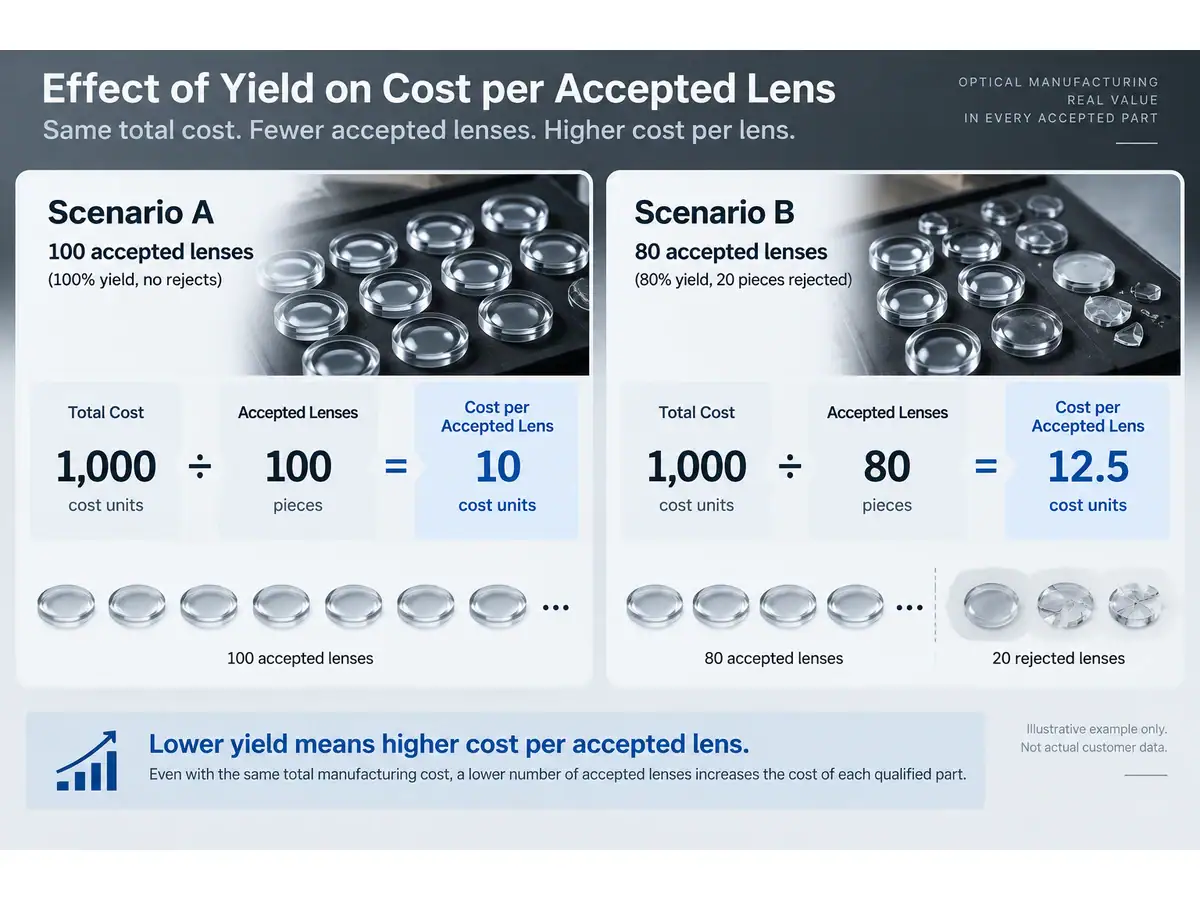
Иллюстративное сравнение стоимости за принятую линзу при двух показателях выхода
Иллюстративный пример расчета с использованием гипотетических значений, а не данных заводского производства.

04 — Различение времени цикла и выхода линии

Время цикла станка — лишь часть общего производственного времени. Загрузка, измерение, очистка, смена лотков, плановое техническое обслуживание и восстановление после сбоев также потребляют мощность.

Определите узкое место для фактического ассортимента продукции. Ускорение работы вышестоящей машины может только увеличить объем работы, ожидающей следующей станции. Результатом может стать увеличение запасов и обработки без дополнительного принятого выпуска.

Рассчитывайте стоимость за линзу, используя доступные производственные часы и продемонстрированный пропускную способность, а не теоретический максимум каждой машины, сложенный вместе. Там, где две операции пересекаются, моделируйте это пересечение явно. Там, где оператор должен посетить несколько станков, учитывайте время в пути и конкурирующие задачи.

Спецификация инспекционной станции не является гарантией производительности готовой линии. Геометрия детали, настройки измерения, загрузка и обработка отказов могут изменить достигнутую скорость. Используйте выбранную конфигурацию и репрезентативные детали в испытании.
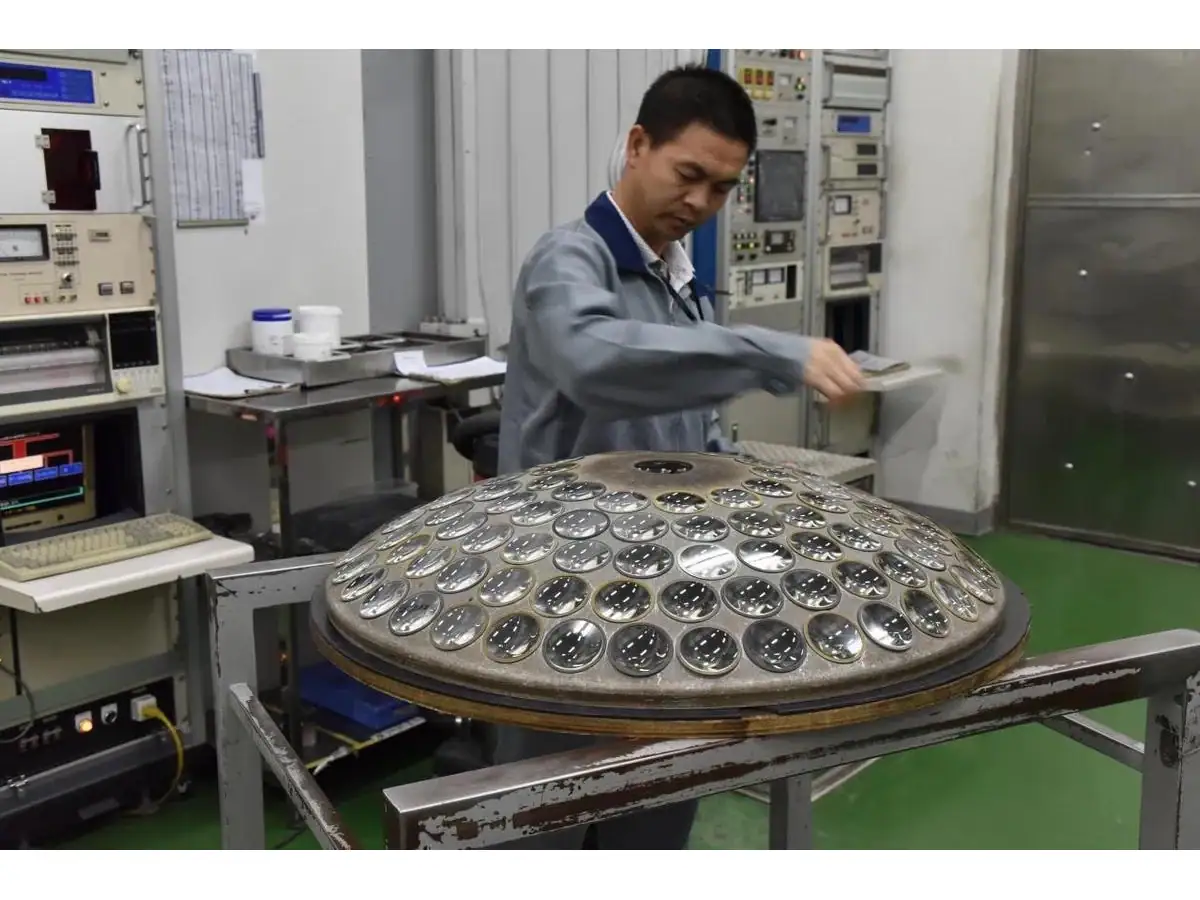
Оператор, работающий с лотком оптических компонентов
Обработка и проверка являются частью планирования производственной мощности; изображение не указывает на измеренное узкое место.

05 — Измерение расходных материалов за период полезного производства

Цена круга — это не стоимость круга за деталь. Разделите соответствующую стоимость инструмента на принятый выпуск, полученный при заданных условиях использования и политике замены. Включите потери от правки и кондиционирования, где они сокращают срок службы инструмента или время производства.

Применяйте тот же подход к полировальным материалам и технологическим жидкостям. Более длительный интервал замены может снизить стоимость покупки, но увеличить загрязнение, нестабильное снятие материала или работу по очистке. Оцените полный эффект, а не просто продлевайте интервал, чтобы уменьшить одну строку в учете.

Износ оснастки также может изменить стоимость за линзу. Оснастка может оставаться механически пригодной, в то время как ее повторяемость позиционирования становится непригодной для чертежа. Определите критерии проверки и замены, чтобы модель не предполагала бесконечный срок службы оснастки.

Связывайте производительность расходных материалов с материалом и геометрией. Благоприятный результат на толстой заготовке из оптического стекла не может автоматически использоваться для расчета стоимости производства тонкого сапфирового компонента.

06 — Расчет срока окупаемости автоматизации с учетом чистой прибыли

Простой срок окупаемости можно рассчитать как отношение установленных инвестиций к годовой чистой денежной экономии. Оба термина требуют четкого определения. Установленные инвестиции могут включать питатели, оснастку, интеграцию, обучение и изменения на объекте, а не только стоимость робота или загрузчика.

Годовая чистая экономия должна учитывать дополнительные расходы на техническое обслуживание, программное обеспечение, энергию и поддержку. Сэкономленное время работы становится денежной экономией только тогда, когда оно сокращает оплачиваемое время, позволяет избежать найма или может быть перераспределено на продуктивную работу, имеющую ценность. Свободные минуты, разбросанные по смене, могут не привести к сокращению одной штатной единицы.

Для иллюстрации, установленные инвестиции в размере 60 000 условных единиц и годовая чистая экономия в 20 000 означают трехлетний простой срок окупаемости. Этот пример не учитывает финансирование, дисконтирование, налоги и остаточную стоимость. Это формат расчета, а не коммерческое предложение на оборудование или прогнозируемая доходность.

Проверьте стоимость за линзу при меньших объемах, более длительных переналадках и более низком выходе, чем в оптимистичном сценарии. Предложение, работающее только при максимальной загрузке, требует тщательного рассмотрения перед утверждением.

07 — Когда автоматизация — неправильная первая покупка

Не автоматизируйте нестабильный процесс только для снижения участия оператора. Если поступающие заготовки нестабильны, оснастка требует частой регулировки или метод приемки не определен, автоматизация может быстрее воспроизвести проблему и усложнить ее решение.

Высокое разнообразие продукции и короткие партии также могут ослабить аргументы в пользу автоматизации. Ручная или полуавтоматическая станция с быстрой и проверенной настройкой может превзойти полностью автоматизированную ячейку, которая тратит большую часть времени на ожидание новых лотков и программ.

Оцените реальный годовой спрос по семействам деталей. Учтите изменчивость спроса и время, необходимое для внедрения новых чертежей. Если прогнозируемая экономия на рабочей силе не может покрыть затраты на интеграцию и поддержку при такой рабочей нагрузке, сначала улучшите оснастку, измерения или технологический процесс.

Честное сравнение стоимости за линзу должно предусматривать эту опцию отклонения. Цель — надежная производственная система, а не максимальное количество автоматизированных движений.

08 — Сравнивайте предложения и испытания на одинаковой основе

Попросите каждого поставщика указать включенную оснастку, оборудование для загрузки, инспекции и поддержки. руководство по ценам на шлифовальные станки объясняет вопросы конфигурации, которые должны быть решены перед сравнением цен покупки.

Используйте один лист расчета с отдельными столбцами для наблюдаемых значений и предположений. Запишите источник и дату каждого важного входного параметра. Цикл брошюры, цена расходных материалов в предложении и результат испытаний у заказчика не должны выглядеть одинаково в модели.

Определите приемочные испытания, которые подтвердят наиболее чувствительные предположения: производительность, выход, время переналадки и участие оператора. Сохраните необработанный журнал испытаний, чтобы покупатель мог воспроизвести расчет впоследствии.

Отправьте чертеж, материал, годовой объем, схему партий и существующее узкое место для анализа применения и стоимости. Полезным результатом является оценка стоимости за линзу, привязанная к конкретному процессу и доказательствам, с видимой неопределенностью до принятия решения о покупке.

Прокрутить вверх